

Efter flera år då teknikfonder och AI-relaterade aktier dominerat börsen har investerarnas favoriter börjat förändras. I oktober steg det globala hälsovårdsindexet med nästan 10 procent, medan teknikindexet föll 7 procent. Den senaste veckan har gapet vidgats ytterligare.
Samtidigt visar statistiken att teknikfondernas historiska kurssvängningar varit betydligt större. För fondsparare med stora innehav i amerikansk teknik kan det vara läge att se över portföljen.

Det kan gå fort när börsen byter favoriter. Under flera år har teknikfonder varit självklara vinnare och investerare som satsat på artificiell intelligens har fått bra betalt. Men under hösten har bilden förändrats.
Medan flera populära teknikfonder fallit kraftigt har hälsovården, som länge stått i skuggan av AI-boomen, fått nytt liv.
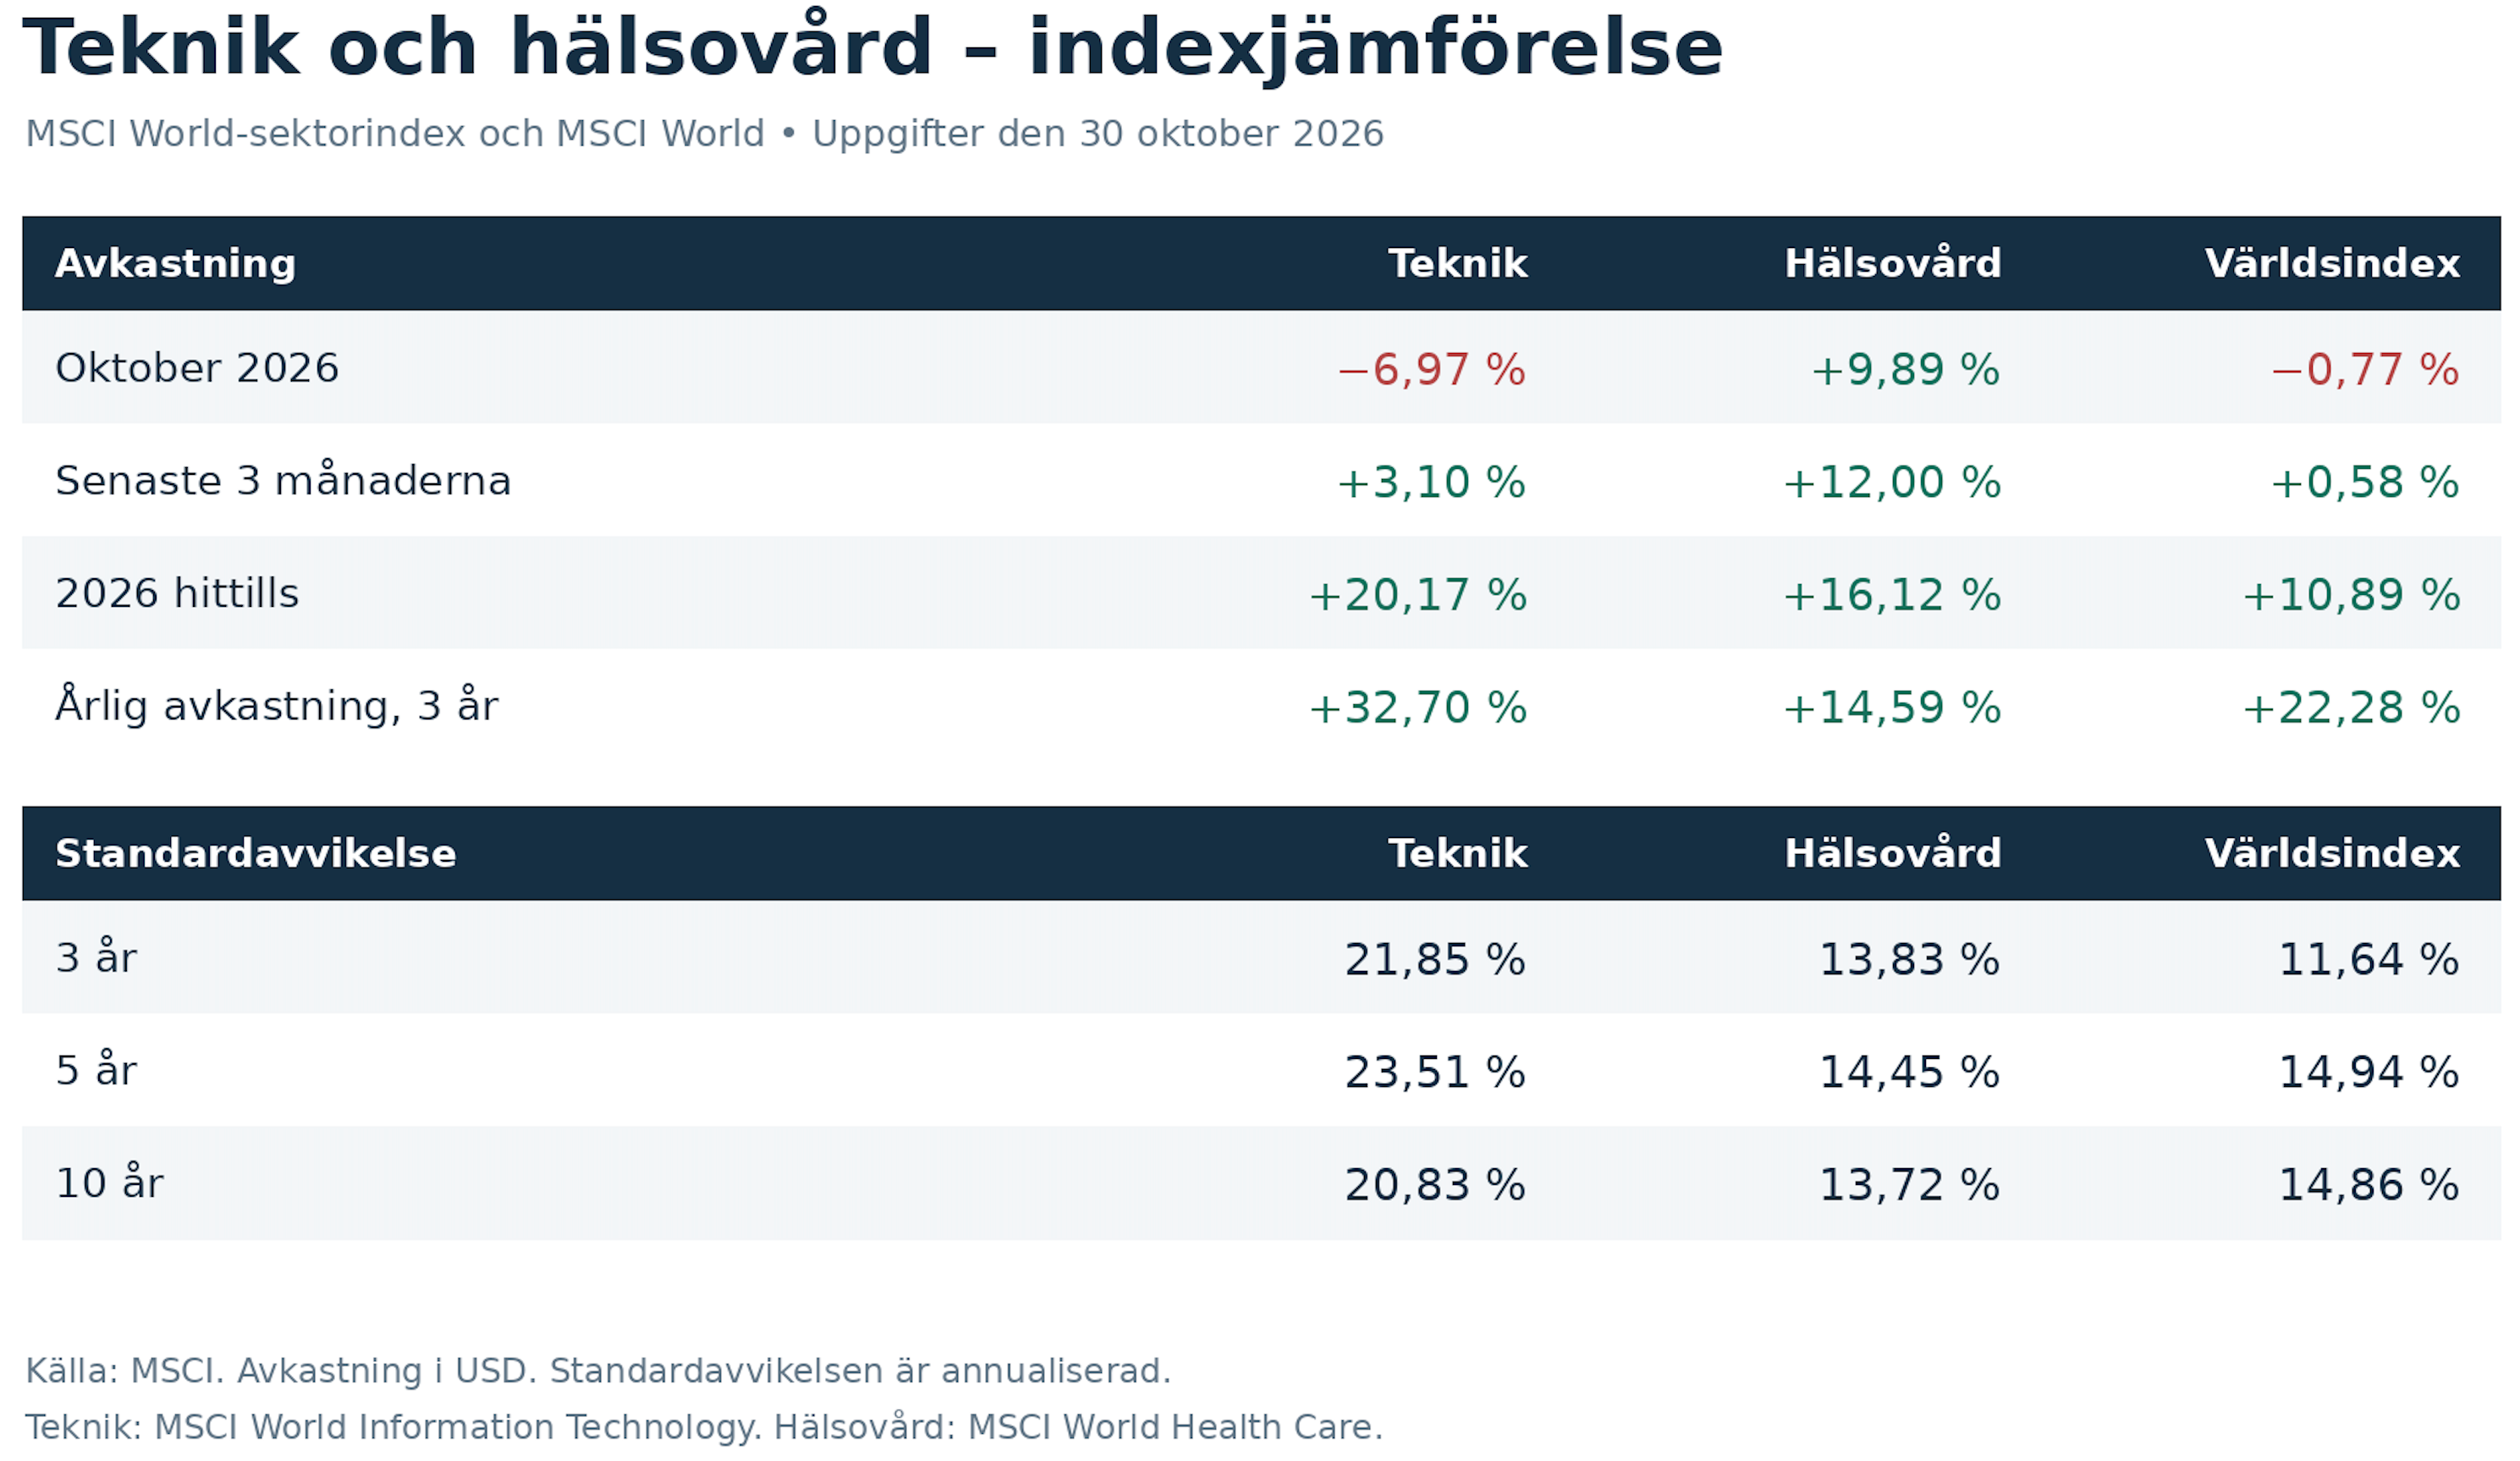
Skillnaden är påtaglig. Enligt indexberäknaren MSCI steg världsindex för hälsovård med 9,9 procent i oktober, medan teknikindexet backade 7 procent. Det är nästan 17 procentenheters skillnad under en enda månad.
Även sett över tre månader har hälsovården utvecklats betydligt starkare. Indexavkastningen är räknad i dollar.
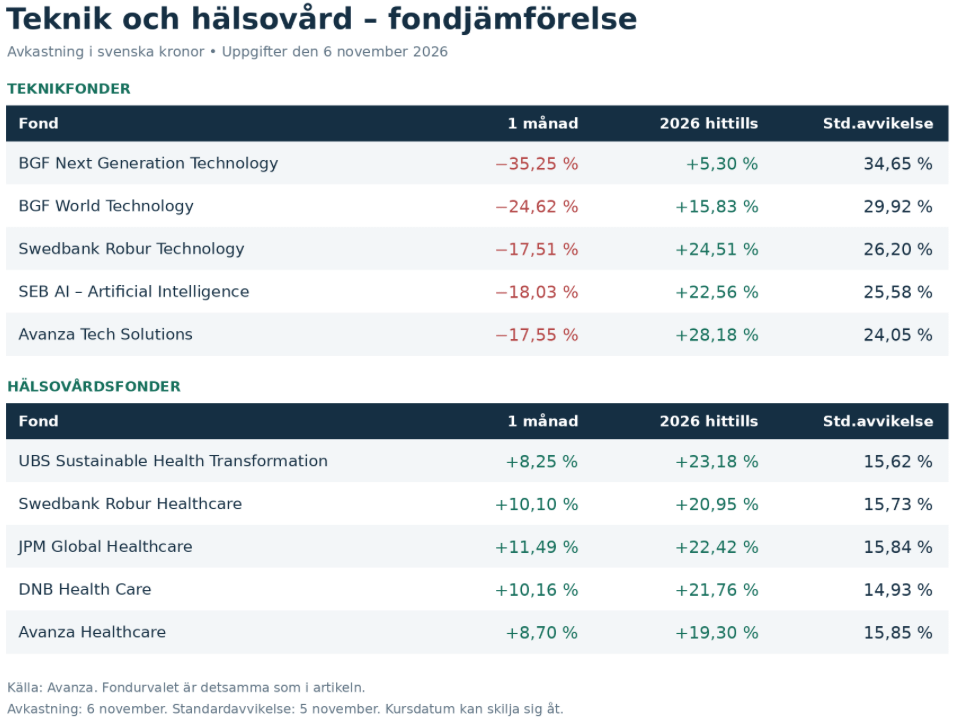
För svenska fondsparare är omsvängningen ännu tydligare. I Avanzas fondstatistik den 6 november har BlackRocks BGF Next Generation Technology fallit drygt 35 procent den senaste månaden, medan UBS Sustainable Health Transformation stigit drygt 8 procent. Mellan de två fonderna skiljer det över 43 procentenheter, räknat i kronor.
Även bredare teknikfonder har tappat rejält. BGF World Technology är ned nästan 25 procent på en månad. Samtidigt har JPM Global Healthcare stigit 11,5 procent och DNB Health Care drygt 10 procent.
Frågan är om vi ser början på en mer långvarig rotation mellan börsens stora tillväxtsektorer.
Teknikens framgång har ett pris
Tekniksektorns uppgång har varit exceptionell. MSCI globala teknikindex steg med 53 procent under 2023, ytterligare 33 procent under 2024 och drygt 23 procent under fjolåret. Hälsovården har under samma period utvecklats betydligt svagare.
Den långa uppgången har också gjort teknikbolagen alltmer dominerande i index och fondportföljer. Vid utgången av oktober svarade Apple, Nvidia och Microsoft tillsammans för drygt hälften av MSCI teknikindex, medan de tio största bolagen vägde hela 69 procent.

Ett index med 132 bolag är därmed i hög grad beroende av utvecklingen i ett fåtal amerikanska teknikjättar. För den som dessutom äger renodlade teknik- eller AI-fonder kan koncentrationen bli betydligt större än man kanske är medveten om.
Samtidigt har marknaden börjat ifrågasätta avkastningen på teknikjättarnas enorma investeringar. Microsoft, Amazon, Alphabet och Meta satsar tillsammans hundratals miljarder dollar på datacenter och AI-infrastruktur.
Efter flera år då investerarna belönat växande investeringsbudgetar vill de nu se tydligare bevis på att satsningarna också leder till högre vinster och kassaflöden.
MSCI värderingssiffror vid utgången av oktober ger en intressant bild av förväntningarna.
Teknikindexet handlades till 34 gånger den historiska årsvinsten, jämfört med 24 gånger för hälsovård. På förväntad vinst var skillnaden däremot nästan obefintlig, med P/E-tal kring 19 för båda sektorerna.
Det säger en hel del om förväntningarna på teknikbolagens framtida vinster. Om prognoserna infrias behöver värderingarna inte vara särskilt ansträngda. Men höstens kursfall visar hur känsliga aktierna är när investerarnas tilltro börjar svikta.
Hälsovårdens revansch
Hälsovårdssektorn har haft en betydligt tyngre period. Osäkerhet kring amerikanska läkemedelspriser, svag utveckling inom medicinteknik och ett svalare intresse för bioteknik har hållit tillbaka aktiekurserna.
Under de tre åren fram till utgången av oktober hade MSCI teknikindex stigit med nästan 33 procent årligen, jämfört med knappt 15 procent för hälsovård.
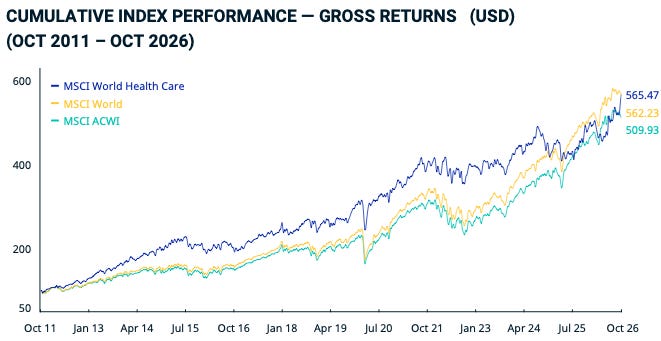
Det är ett stort försprång som en stark oktobermånad knappast förändrar, men också en förklaring till att investerarna nu kan börja söka sig till andra delar av börsen.
Flera stora läkemedelsbolag har dessutom levererat starka rapporter och nya behandlingar mot fetma, cancer och autoimmuna sjukdomar har ökat intresset för sektorn.
Eli Lilly fortsätter att dra nytta av den snabbt växande marknaden för diabetes- och fetmaläkemedel. Bolaget var vid utgången av oktober det största innehavet i MSCI hälsovårdsindex med en vikt på drygt 12 procent, följt av Johnson & Johnson och AbbVie.
Även danska Genmab har bidragit till det förbättrade börshumöret. Under oktober presenterade bolaget positiva resultat från tre cancerstudier. Framför allt överraskade läkemedelskandidaten petosemtamab inom huvud- och halscancer, vilket fick aktien att stiga kraftigt.
Hälsovården är dessutom mindre koncentrerad än tekniksektorn. De tio största innehaven stod vid utgången av oktober för knappt hälften av MSCI hälsovårdsindex, jämfört med nästan 70 procent inom teknik.

Stor skillnad i risk
Den kanske mest intressanta skillnaden för fondsparare är ändå risken. Enligt MSCI har teknikindexets årliga standardavvikelse varit 21,9 procent under de senaste tre åren, jämfört med 13,8 procent för hälsovård. Teknikaktiernas historiska kurssvängningar har därmed varit nästan 60 procent större.
Skillnaden är ännu tydligare bland de tio fonder vi jämfört. Avanzas riskstatistik visar en genomsnittlig standardavvikelse på drygt 28 procent för de fem teknikfonderna, mot knappt 16 procent för hälsovårdsfonderna. Det är omkring 80 procent större svängningar inom teknik, även om urvalet inte representerar hela sektorerna.
Teknikfonderna har visserligen belönat spararna med betydligt högre avkastning under de senaste åren, men den har kommit med större kursrörelser. För den som redan har mycket amerikansk teknik i portföljen är det en skillnad värd att fundera över.
Det betyder däremot inte att en hälsovårdsfond automatiskt sänker risken i hela portföljen i motsvarande grad. Det beror också på hur innehaven samvarierar med varandra.
En sektor med lägre standardavvikelse kan fortfarande falla samtidigt som övriga börsen, även om kurssvängningarna historiskt varit mindre.
En anledning att se över fondportföljen
Trots höstens kraftiga kursfall har flera teknikfonder fortfarande haft ett starkt 2026. Swedbank Robur Technology upp nästan 25 procent sedan årsskiftet och Avanza Tech Solutions drygt 28 procent.
Men skillnaderna inom sektorn har blivit stora. BGF Next Generation Technology har efter den senaste månadens fall kvar en årsuppgång på bara drygt 5 procent. Samtidigt har DNB Health Care stigit nästan 22 procent i år och JPM Global Healthcare drygt 22 procent.
En månads utveckling räcker inte för att avgöra om börsen har bytt riktning för en längre tid. Jag tycker ändå att rörelserna ger anledning att fundera över fondportföljens sammansättning.
Många sparare har redan betydande teknikexponering genom sina globalfonder, och den som dessutom äger flera teknikfonder kan vara mer beroende av samma amerikanska jättar än vad fondnamnen antyder.
Hälsovård erbjuder andra tillväxtmöjligheter genom åldrande befolkningar, nya behandlingar och ett växande behov av avancerad sjukvård. Även artificiell intelligens kan på sikt bli en viktig drivkraft genom effektivare läkemedelsutveckling och bättre diagnostik.
Men också här finns risker. Politiska beslut om läkemedelspriser, patentutgångar och misslyckade kliniska studier kan snabbt förändra förutsättningarna, särskilt för mindre bioteknikbolag.
Jag skulle inte sälja alla teknikfonder för att köpa den senaste månadens vinnare. Tekniksektorn har fortfarande goda långsiktiga möjligheter, men en stark tillväxtmarknad är ingen garanti för en stark fondavkastning.
Efter flera år då teknikjättarna burit stora delar av börsuppgången finns det skäl att söka tillväxt även på andra håll.
För den som redan har en stor exponering mot AI och amerikansk teknik tycker jag att en bred hälsovårdsfond framstår som ett alltmer intressant komplement, inte minst mot bakgrund av sektorns historiskt lägre kurssvängningar.

Följ Global Gains!
Glöm inte att följa oss på Facebook och LinkedIn för fler uppdateringar.
Global Gains poddar finns på Spotify
På X hittar du oss som @karllans och @par_stahl