

Inte ens den bästa Sverigefonden i vårt urval har slagit Investor på fem år. Investmentbolagets kursuppgång är större redan innan utdelningarna räknas in. Flera av fonderna äger dessutom själva Investor.

För den som vill ha bred svensk aktieexponering kan en kombination av Investor och en småbolagsfond vara ett alternativ.
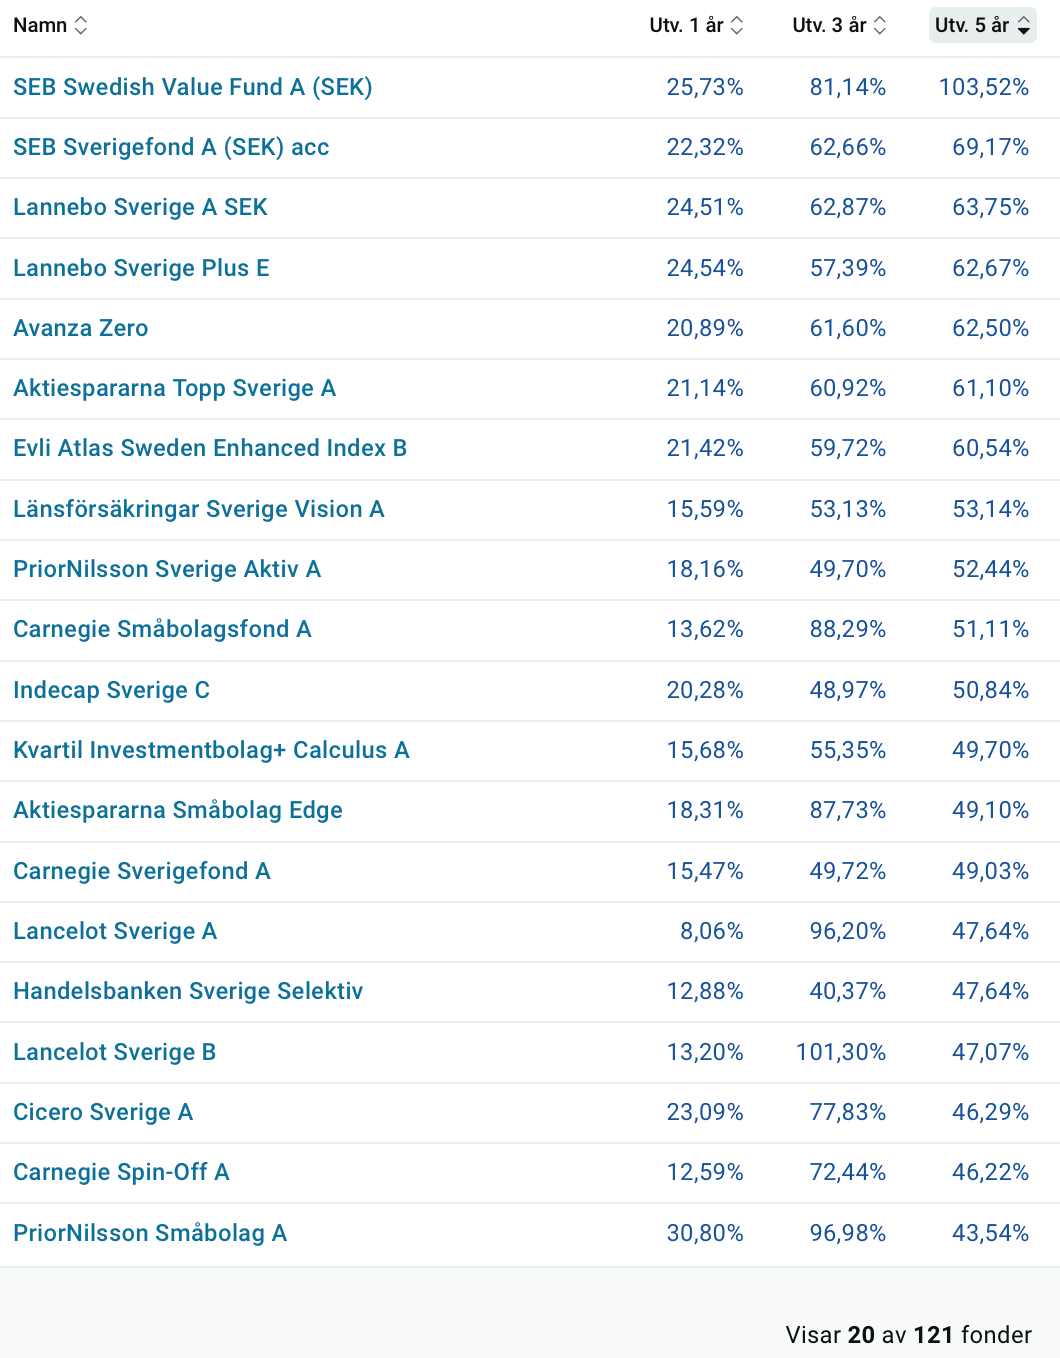
Avanzas lista omfattar 121 fondalternativ inom Sverige, från breda Sverigefonder till småbolagsfonder.
Överst på femårslistan ligger SEB Swedish Value Fund med en uppgång på cirka 104 procent. Därefter följer SEB Sverigefond på 69 procent och Lannebo Sverige på knappt 64 procent. Avanza Zero har stigit omkring 63 procent.
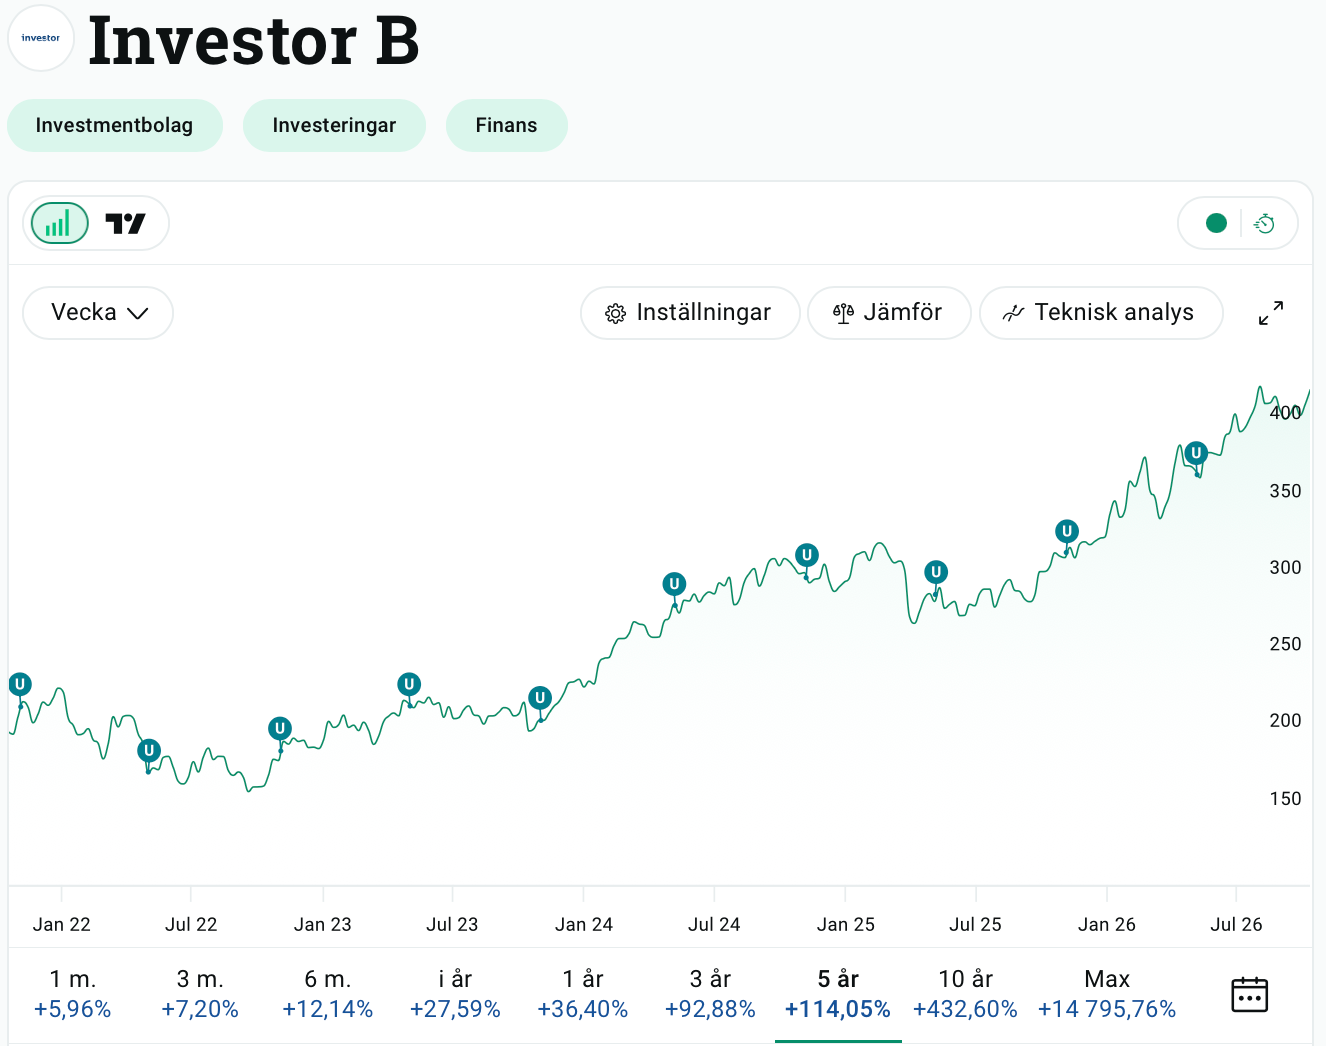
Investor B visar samtidigt en kursuppgång på 114 procent under femårsperioden, utan utdelningar. Med återinvesterade utdelningar blir avkastningen ännu högre.
Enbart kursuppgången överträffar alltså samtliga fondalternativ i urvalet, trots att utdelningar ingår i fondernas redovisade avkastning.
Det betyder inte att Investor varit bäst varje år eller kommer att vinna nästa femårsperiod. Men skillnaden är tillräckligt stor för att granska vad fondalternativen tillför.
Även kurssvängningarna är intressanta. Investor B har enligt Avanza en redovisad volatilitet på cirka 12,8 procent, vilket ligger i nivå med eller i den lägre delen av spannet för Sverigefonderna.
Det historiska måttet fångar däremot inte alla risker, exempelvis beroendet av några stora innehav.
Även fonderna köper Investor
SEB Swedish Value Fund, som toppar femårslistan, hade drygt 8 procent av kapitalet i Investor vid utgången av september. I Indecap Sverige var Investor det största innehavet, också med drygt 8 procent.
Dagens innehav visar inte hur fonderna varit placerade under hela perioden. Däremot visar de att Investor är ett betydande bolagsval även för fondförvaltarna.
Att äga investmentbolaget genom en fond innebär dock att resultatet också beror på fondens övriga placeringar och avgifter.
Investor B väger tyngst i OMXS30. Även i Avanza Zero, som följer det separata storbolagsindexet SIX30RX, är Investor det största innehavet med drygt 9 procent vid utgången av september.
Därutöver äger Avanza Zero bland andra Atlas Copco, SEB, ABB och Saab direkt, företag som också finns i Investors portfölj.
Överlappningen finns även i aktivt förvaltade fonder. Indecap Sverige äger exempelvis Atlas Copco, Ericsson och SEB vid sidan av Investor.
Den som kompletterar en sådan fond med investmentbolaget ökar därför vikten i flera företag som redan finns i sparandet. Det behöver inte vara fel, men ytterligare ett innehav ger inte automatiskt särskilt mycket större riskspridning.
Stor bredd, men några innehav dominerar
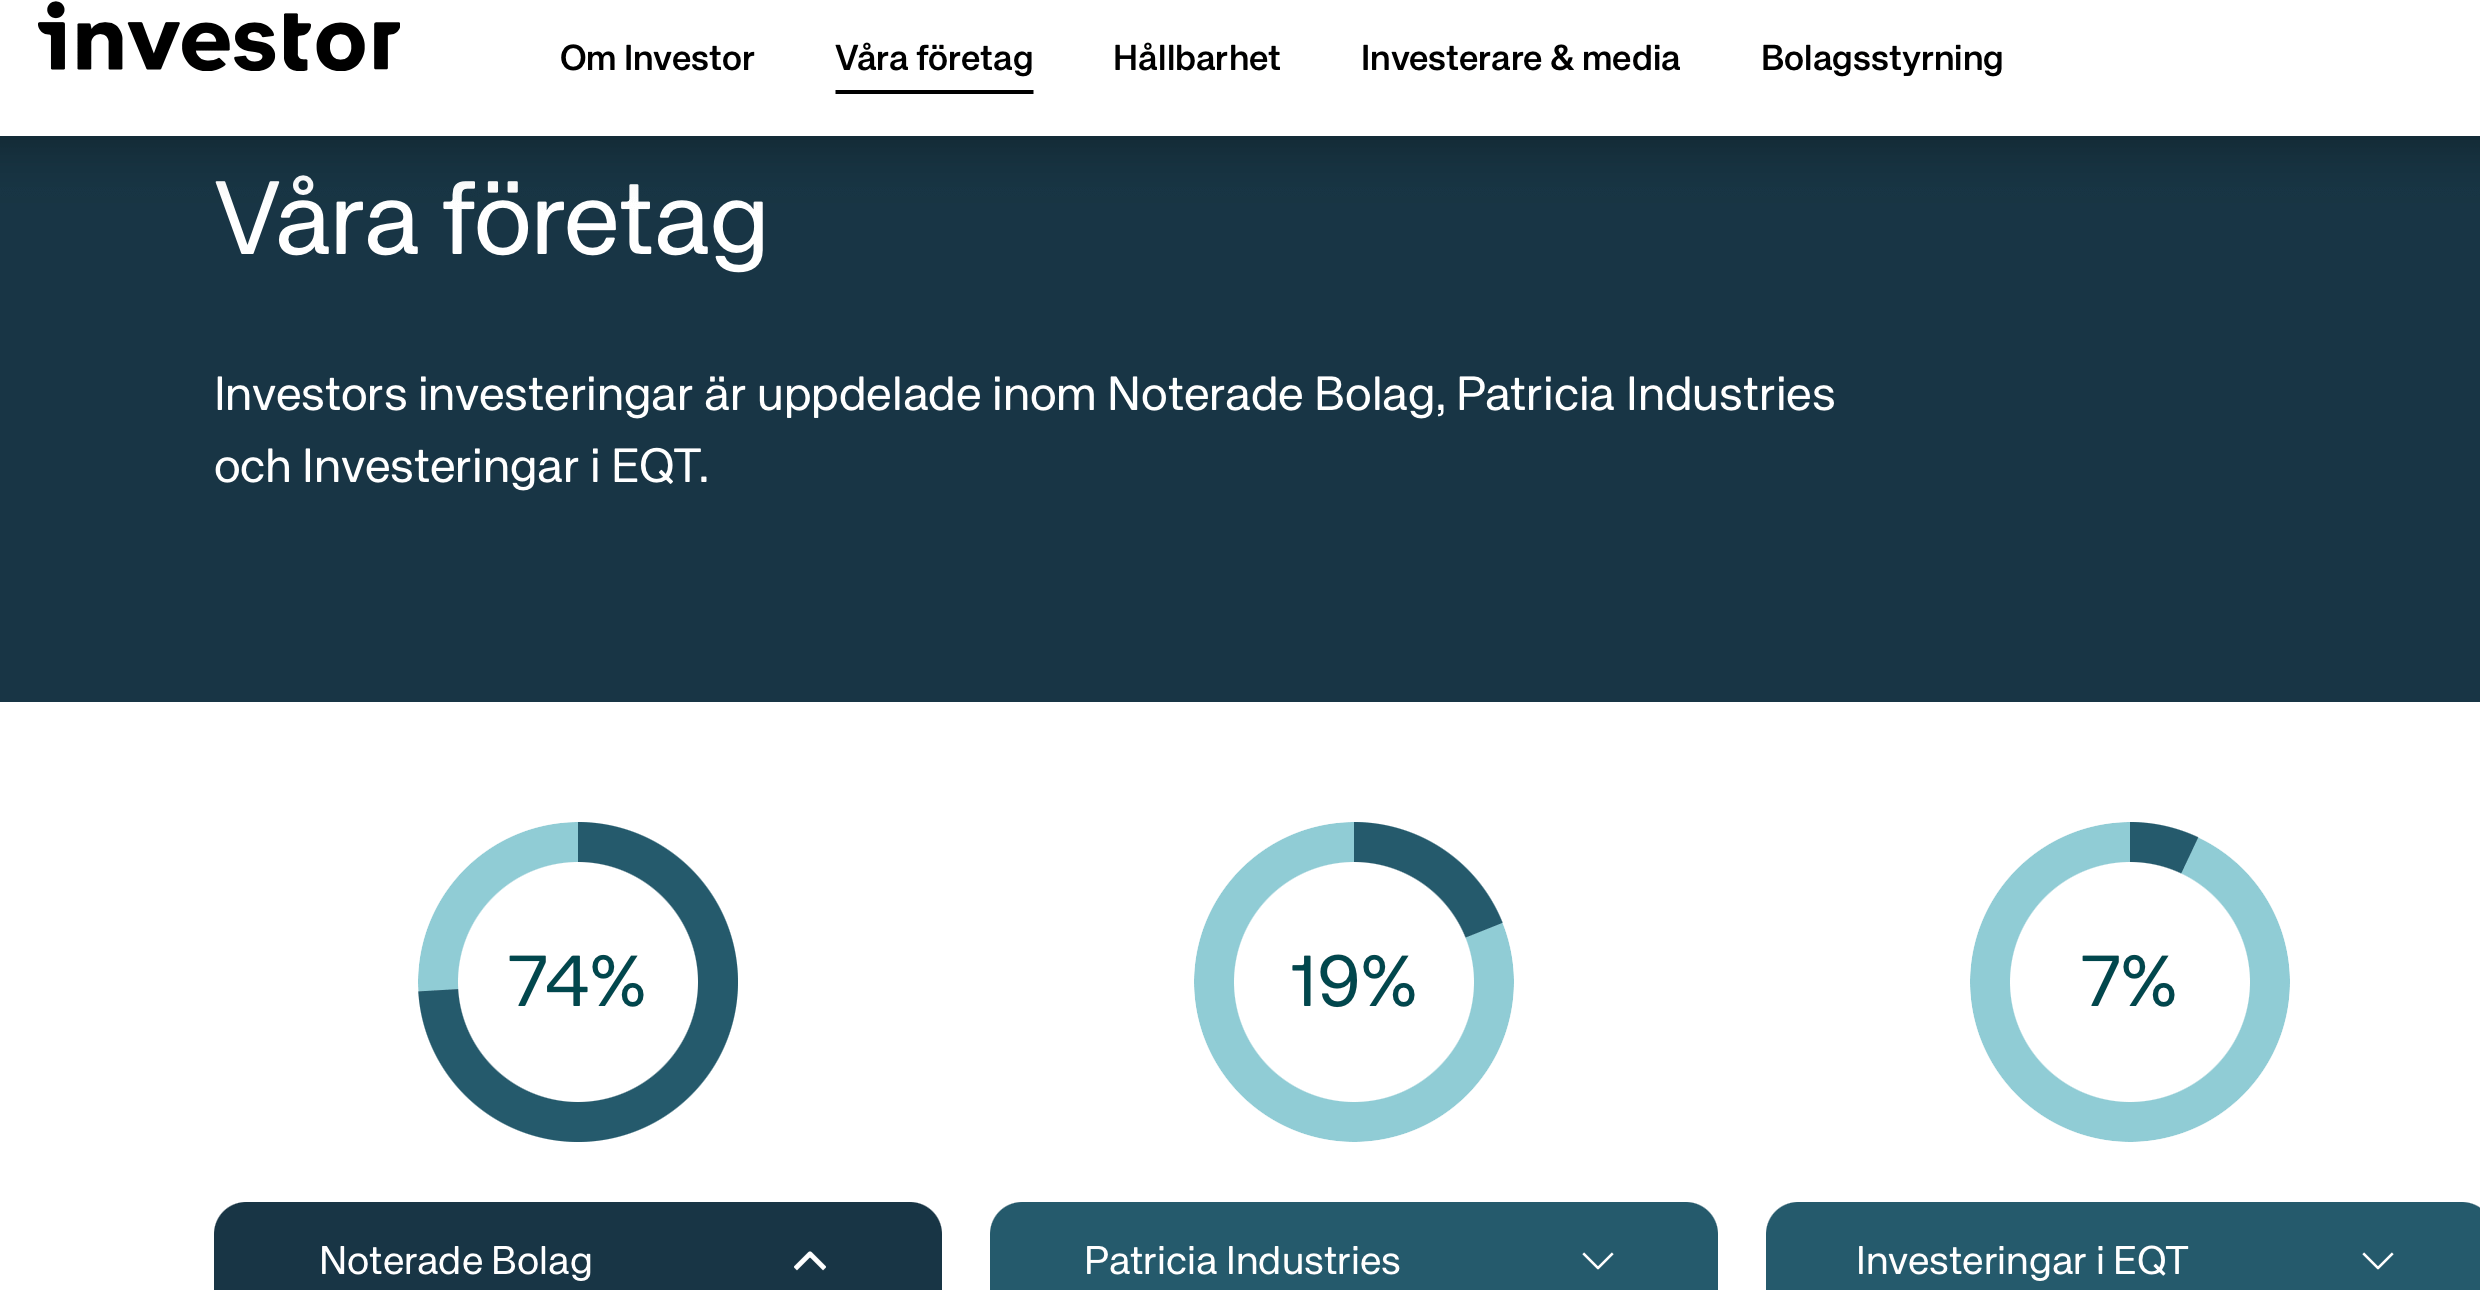
Investor erbjuder indirekt ägande i företag inom industri, hälsovård, finans, försvar och kommunikation. Enligt bolagets portföljöversikt står noterade bolag för 74 procent av tillgångarna, Patricia Industries för 19 procent och investeringarna i EQT för 7 procent.
ABB, Atlas Copco och Epiroc ger exponering mot elektrifiering, automation och industriinvesteringar. AstraZeneca och Sobi tillför läkemedel, SEB bankverksamhet och Saab försvar. Bland övriga noterade innehav finns Ericsson, Nasdaq, Wärtsilä, Electrolux och Husqvarna.
Riskspridningen är samtidigt ojämn. ABB och Atlas Copco står tillsammans för ungefär en tredjedel av tillgångarna. Med SEB och Saab svarar fyra noterade innehav för närmare hälften.
Det gör Investor beroende av utvecklingen i några få stora företag, trots det betydligt större antalet bolag i portföljen.
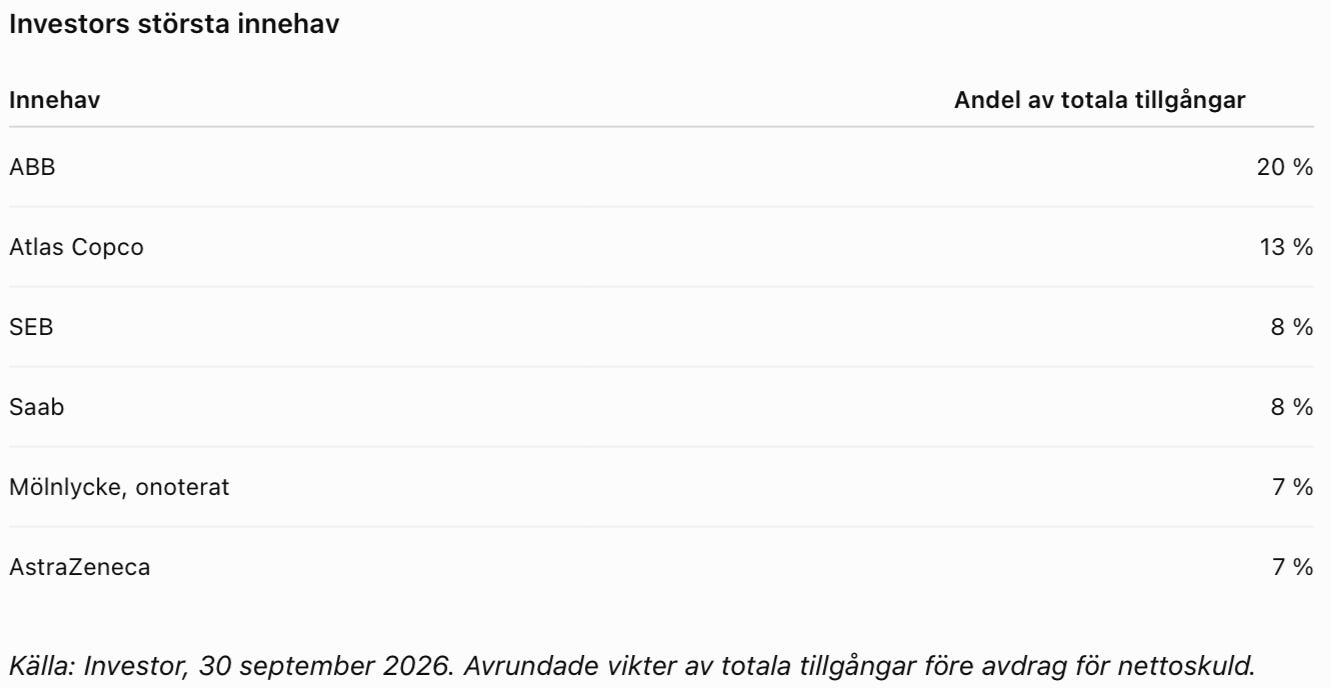
Många av företagen har större delen av sin verksamhet utanför Sverige. Investor är därför en svensk börsaktie med betydande internationell exponering. Globala investeringar, efterfrågan i USA och Asien samt valutakurser påverkar intjäningen.
Ägandet skiljer sig också från en fonds. Investor arbetar genom styrelserna och kan stödja företagens investeringar och förvärv under lång tid.
Bolaget behöver inte sälja innehav för att fondsparare vill ta ut sina pengar. Det ger möjlighet att vara uthållig när kapital lämnar aktiefonderna.
Onoterade bolag som fonden saknar
Nästan en femtedel av tillgångarna finns inom Patricia Industries. Där får spararen del av verksamheter som normalt inte går att köpa genom en vanlig Sverigefond.
Mölnlycke, som arbetar med sårvård och operationsprodukter, är det största onoterade innehavet och väger ungefär lika tungt som AstraZeneca. Därutöver finns bland andra medicinteknikbolaget Laborie, rullstolstillverkaren Permobil och Piab, som utvecklar lösningar för industriell automation.
Dessa företag tillför andra kundgrupper och intäktskällor än den noterade industridelen. Investors ägande i EQT och investeringar i EQT:s fonder ger ytterligare exponering mot onoterade verksamheter.
Värderingen är däremot svårare att följa. Onoterade företag saknar dagliga börskurser och värdena bygger på bedömningar av intjäning och jämförbara bolag. Att värdena ändras mer sällan innebär inte att den ekonomiska risken är lägre.
Vad får spararen för fondavgiften?
För en aktiv Sverigefond är jämförelsen besvärande. Förvaltaren kan välja bland fler företag och ändra portföljen när utsikterna förändras. Ändå har inget av fondalternativen i urvalet nått Investors utveckling under perioden.
Investor har egna kostnader för organisation och förvaltning, men aktieägaren betalar ingen separat årlig fondavgift. En fond behöver därför motivera sin kostnad genom bättre bolagsval eller genom att ge spararen en annan fördelning av riskerna.
Hela försprånget kan dock inte förklaras av kostnader. Även avgiftsfria Avanza Zero har hamnat tydligt efter. Bolagsval och portföljvikter har haft större betydelse.
Småbolagsfonderna har samtidigt haft andra förutsättningar än en portfölj med stora internationella företag. Svaga år för mindre bolag har påverkat femårsresultaten. Om småbolagen återhämtas kan jämförelsen se annorlunda ut.

Investor och småbolag kan komplettera varandra
Investoraktien handlas nu utan någon substansrabatt. Köparen får därmed inte något större avdrag mot det beräknade värdet på tillgångarna. Om rabatten återkommer kan aktien utvecklas svagare än den underliggande portföljen, även om bolagen går bra.
För den som vill ha bred svensk aktieexponering ser vi Investor tillsammans med en Sverigefond med småbolagsfokus som en intressant kombination.
Investor ger tyngd åt stora internationella företag och tillgång till onoterade verksamheter. Småbolagsfonden tillför mindre företag som saknas i investmentbolagets portfölj, ofta med andra kunder och tillväxtmöjligheter.
Det ger tydligare komplettering än att kombinera Investor med en bred Sverigefond där samma storbolag återkommer. Granska ändå fondens innehav, eftersom även småbolagsfonder kan äga medelstora företag som överlappar den övriga portföljen.
Småbolag kan svänga mer och vara svårare att handla i oroliga marknader. Kombinationen minskar därför inte självklart risken för kursfall, men sprider kapitalet över fler företag och bolagsstorlekar.
Femårsresultatet är inget skäl att jaga gårdagens vinnare. Däremot visar det att Sverigeplaceringen kan byggas på andra sätt än genom en traditionell Sverigefond.
Med Investor som bas och en väl vald småbolagsfond som komplement får spararen en bredare svensk bolagsexponering än genom Investor ensamt.

Följ Global Gains!
Glöm inte att följa oss på Facebook och LinkedIn för fler uppdateringar.
Global Gains poddar finns på Spotify
På X hittar du oss som @karllans och @par_stahl