

Sommarens kursfall har gjort amerikanska infrastrukturbolag mer intressanta för UB Infra. Förvaltaren Pekka Niemelä har börjat köpa bolag som tidigare varit för dyra. Han räknar samtidigt med att energiprischocken avtar under det närmaste halvåret, medan utbyggnaden av datacenter fortsätter att driva efterfrågan på el långt in i 2027.
När Global Gains intervjuade Niemelä i januari handlade mycket om hur AI och datacenter belastar energisystemet. Sedan dess har högre långräntor pressat värderingarna, särskilt bland amerikanska utilities – bolag inom bland annat el- och vattenförsörjning. Behovet av deras tjänster har däremot inte minskat.
Vad har förändrats sedan vi träffades i januari?
”Investeringsbehoven är fortsatt stora. AI och datacenter driver efterfrågan på el, samtidigt som elnät och annan infrastruktur behöver byggas ut. Men värderingarna har förändrats. Framför allt har amerikanska utilities kommit ned från mycket höga nivåer”, säger Pekka Niemelä.
I Europa har kursrörelserna varit mindre. Bolagen var mer måttligt värderade från början och har inte haft samma fallhöjd. Skillnaden i värdering mellan amerikanska och europeiska utilities har därmed krympt betydligt.
”Vi ser den nuvarande situationen som en möjlighet. Vi har länge letat efter ett tillfälle att öka investeringarna i USA. Nu har flera företag som tidigare varit för dyra blivit mer intressanta.”
Hur påverkar inflationen och energipriserna din bedömning?
”Inflationen kommer sannolikt att vara seglivad. Däremot bör påverkan från energipriserna minska när konflikten i Mellanöstern lugnar sig. Vi räknar med att energiprischocken avtar under de kommande sex månaderna eller så.”
Höga energipriser påverkar både inflationen och kostnaderna i många av de verksamheter fonden följer. Om trycket lättar väntar sig Niemelä också att intresset återkommer för amerikanska infrastrukturtillgångar med hög direktavkastning.
”Den långsiktiga efterfrågan har inte försvunnit. När energiprischocken avtar tror vi att investerare åter blir mer intresserade av den löpande avkastningen i amerikansk infrastruktur.”
Varför är sektorn så känslig för stigande räntor?
”Infrastruktur kräver mycket kapital. Elnät, vattenförsörjning och energiproduktion innebär stora investeringar som ska ge avkastning under lång tid. Högre räntor gör finansieringen dyrare och påverkar samtidigt värderingen av framtida kassaflöden.”
Effekten på bolagens resultat kommer ofta successivt, när befintliga lån behöver refinansieras. Aktiemarknaden reagerar däremot direkt på förändrade räntor. Dessutom blir obligationer ett mer konkurrenskraftigt alternativ till aktier med stabila utdelningar.
”Vi behöver skilja mellan bolagen. Skuldsättningen och lånevillkoren ser olika ut, liksom möjligheten att få ersättning för ökade kostnader. En lägre aktiekurs är intressant först när vi har bedömt hur företaget påverkas.”
Hur ökar ni på den amerikanska marknaden?
”Vi har börjat köpa amerikanska utilities efter att värderingarna kommit ned. Det är företag som vi har följt, men där vi tidigare inte tyckte att priset var tillräckligt attraktivt.”
Köpen följer den linje Niemelä beskrev i januari: att successivt öka i USA när värderingarna blev rimligare. Samtidigt gör fonden skillnad mellan elproduktion och reglerade nätverksamheter, där intäkter, investeringar och risker skiljer sig åt.
”Det ökade elbehovet är ett stöd för sektorn, men vi måste se vad det betyder för varje företag. Hur mycket behöver bolaget investera, hur ska det finansieras och vilken avkastning får det på kapitalet?”
Även i Europa har fonden köpt bolag som blivit billigare. Men det är i USA som kursfallen tydligast har förändrat vilka företag Niemelä är beredd att köpa.
Vad visar jämförelsen med tidigare räntetoppar?
”I den historiska jämförelse jag visade har fonden utvecklats bra efter att räntorna nått sin topp. Därför följer vi de amerikanska långräntorna noga, även om vi inte vet exakt när nästa topp kommer.”
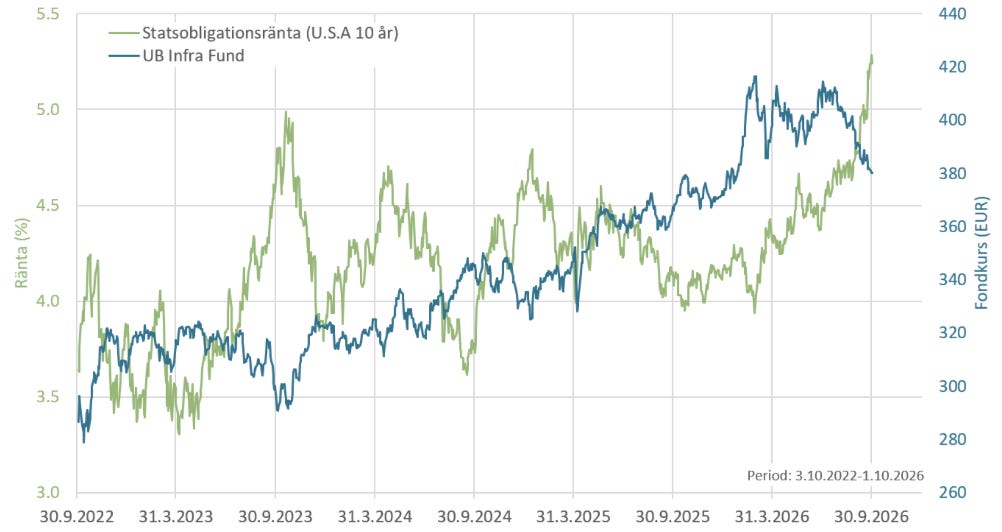
När räntorna slutar stiga kan oron för fortsatt ökande finansieringskostnader minska. Det kan också ge stöd åt värderingarna i en sektor där mycket av intjäningen ligger långt fram i tiden. Historiken är ett perspektiv i förvaltningen, men behöver vägas mot dagens priser och bolagens ekonomi.
Har synen på AI och datacenter förändrats?
”Vi räknar med att den snabba utbyggnaden av datacenter fortsätter långt in i 2027. Den starka efterfrågan på el kommer därför också att bestå.”
I januari beskrev Niemelä hur den digitala expansionen går snabbare än energisystemets utbyggnad. Den skillnaden finns kvar. Datacenter kan byggas relativt snabbt, medan tillstånd, nätanslutningar och nya kraftanläggningar kräver längre tid.
Det skapar fortsatt behov av investeringar, men betyder inte att alla bolag får samma nytta av utvecklingen. För fonden är frågan hur den ökade efterfrågan påverkar både intäkter och kapitalbehov.
”Vi tittar på vilka företag som kan genomföra investeringarna och få en rimlig avkastning på dem. Bolag med stark finansiering har bättre möjligheter att fortsätta bygga även när kostnaderna stiger.”
Vilka möjligheter ser du utanför elförsörjningen?
”Vatten är intressant. Där finns stora investeringsbehov och en pågående konsolidering, där större företag köper mindre verksamheter. Vi ser också konsolidering i andra delar av infrastruktursektorn.”
Fonden investerar även i transportinfrastruktur. Där är kopplingen till handel, trafikvolymer och bränslepriser tydligare än inom el- och vattenförsörjning. Niemelä följer bland annat amerikanska järnvägar, där fonden tidigare har minskat innehaven.
”Vi köper gärna mer järnvägar om aktiekurserna kommer ned ytterligare. Transportsektorn bör också gynnas när bränslepriserna sjunker. Det gäller både godstransporter och flygtrafik, där diesel och flygbränsle är viktiga kostnader.”
För flygplatser och hamnar spelar även utvecklingen för resande och handelsflöden stor roll. Bredden i fonden gör det möjligt att jämföra dessa verksamheter med el- och vattenbolagen och välja var värderingarna är mest intressanta.
Vilken roll kan fonden spela om den breda börsen korrigerar?
”Många av våra företag levererar tjänster som hushåll och företag behöver även när ekonomin försvagas. Efterfrågan på el och vatten är stabilare än i många andra branscher. Det ger fonden defensiva egenskaper.”
Om en börsnedgång drivs av svagare konjunktur kan dessa verksamheter ha bättre möjligheter att hålla uppe intjäningen än mer konjunkturkänsliga företag. Men stabil efterfrågan skyddar inte aktiekurserna från alla typer av nedgångar. Sommarens ränteuppgång är ett exempel.
”Fonden investerar i aktier och påverkas också när marknaden faller. Därför behöver vi både stabila verksamheter, hanterbar finansiering och ett rimligt pris.”
Det är framför allt priset som har förändrat Niemeläs syn på den amerikanska marknaden sedan januari. De bolag han då ville köpa har blivit billigare, medan behovet av deras tjänster består.
”Vi har väntat på bättre värderingar i USA. Nu har de kommit ned, samtidigt som investeringarna i elnät, energiproduktion och annan infrastruktur behöver fortsätta. Det är därför vi har börjat öka”, säger Pekka Niemelä.

Följ Global Gains!
Glöm inte att följa oss på Facebook och LinkedIn för fler uppdateringar.
Global Gains poddar finns på Spotify
På X hittar du oss som @karllans och @par_stahl