

Oktober har präglats av kraftiga kursreaktioner på bolagsrapporterna. Framför allt har investerarna blivit mer kritiska till de enorma AI-investeringarna och hur de påverkar företagens kassaflöden. Samtidigt har höga räntor och energipriser bidragit till osäkerheten. Men skillnaderna mellan marknaderna är stora. Svenska aktier har stått emot bättre än många utländska börser.

Inför november gör vi inga förändringar bland våra fondval. Vi vill behålla kombinationen av olika regioner, värdeinriktad förvaltning, hälsovård och blandfond.
Den senaste tidens marknadsoro har inte förändrat vår bedömning av varför fonderna hör hemma i urvalet.
Stora skillnader mellan marknaderna
Med breda indexfonder som referens har svenska aktier stigit marginellt under den senaste månaden, medan USA varit nära oförändrat. Globala aktier har backat omkring 0,4 procent och Europa cirka 1,4 procent.
Nedgångarna har varit större i Japan och på tillväxtmarknaderna, omkring 3,1 respektive 6,5 procent. För en svensk fondsparare har valet av marknad alltså gjort stor skillnad, även under en så kort period.
Avkastningen gäller den senaste månaden fram till den 29 oktober och är räknad i svenska kronor. För utlandsfonderna påverkar därför även valutorna resultatet. Några handelsdagar återstår innan vi kan summera oktober.
Den senaste månadens utveckling är ett skäl till att vi vill ha fonder på flera marknader. Vilken som går bäst skiftar, och vi ser ingen anledning att ändra fördelningen för att Sverige har stått emot bättre just nu. Då riskerar vi att lämna en svag marknad strax före en återhämtning.
🎧 Lyssna på senaste avsnittet av Global Gains på Spotify – och följ podden för att inte missa kommande avsnitt.
Vinsterna ska bära investeringarna
Rapportperioden har skärpt granskningen av de stora AI-satsningarna. Efterfrågan är fortsatt viktig, men investerarna vill också veta hur utbyggnaden ska finansieras och se när de enorma investeringarna börjar ge resultat i form av högre vinster och starkare kassaflöden.
Det gör skillnaden mellan ett bra bolag och en bra aktie särskilt tydlig. Verksamheten kan växa samtidigt som kursen faller, om priset redan förutsätter ännu bättre resultat. Högre räntor gör dessutom finansieringen dyrare och höjer kraven på investeringarnas avkastning.
Vi har inte tappat tron på den tekniska utvecklingen. Däremot vill vi ha fonder vars avkastning också kan komma från andra håll.
Företag som förbättrar lönsamheten, använder sitt kapital bättre eller värderas försiktigt kan vara intressanta även när de inte tillhör börsens mest uppmärksammade teman.

Därför behåller vi urvalet
Värdeinriktad förvaltning ger oss möjlighet att äga bolag där förväntningarna är lägre. Exponeringen mot Japan och övriga Asien breddar urvalet geografiskt, medan DNB Health Care ger tillgång till hälsovårdssektorn och dess långsiktiga efterfrågan.
AMF Balansfond kompletterar aktiefonderna med ränteplaceringar och möjlighet för förvaltarna att ändra fördelningen.
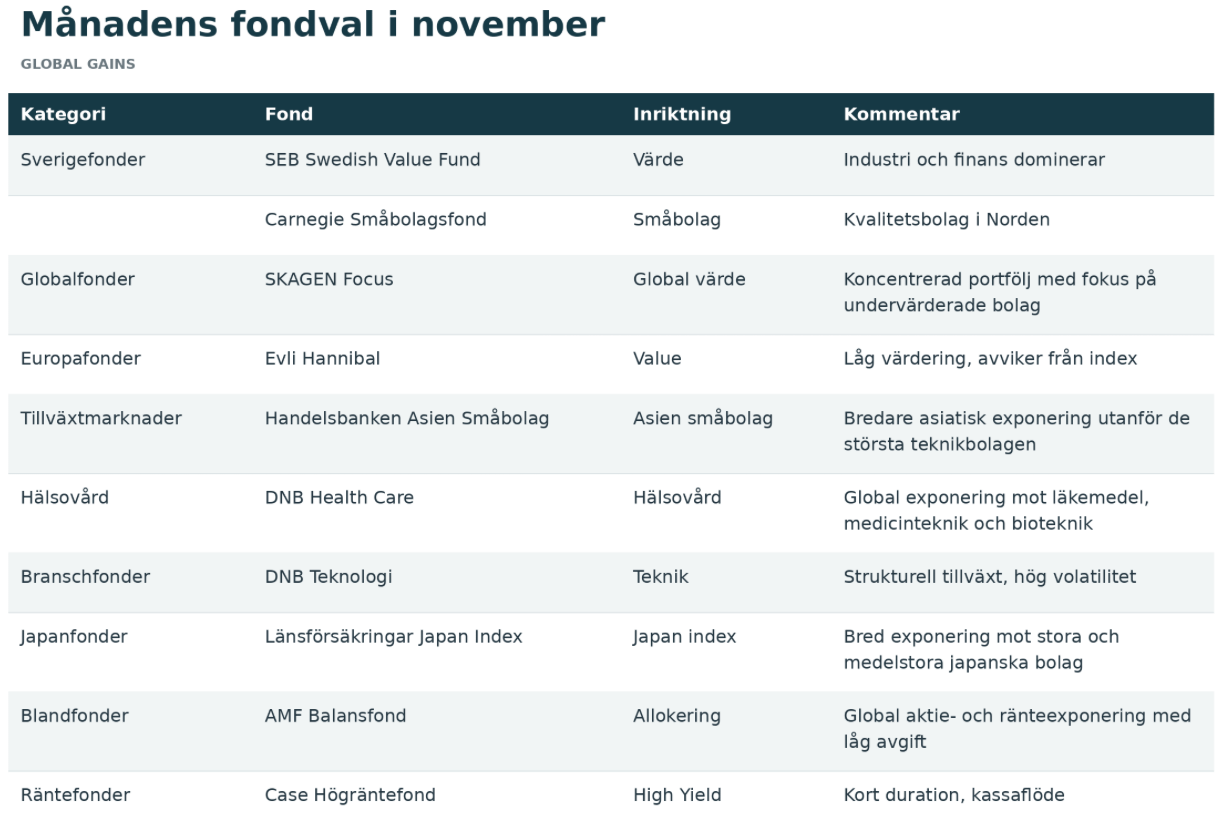
Det är inga garantier mot nedgångar. Även lågt värderade bolag kan få sämre vinster, och både asiatiska aktier och hälsovård påverkas av politiska beslut och finansieringsvillkor. Men vi tycker fortsatt att kombinationen är värd att behålla.
Under november bevakar vi framför allt om svagare efterfrågan börjar synas hos fler företag och om vinstprognoserna behöver sänkas mer brett.
Fortsatt höga energipriser och dyrare finansiering skulle också kunna förändra bedömningen. Då behöver vi granska hur väl fondernas innehav klarar pressen.
Inför november ser vi inte tillräckliga skäl att byta. Vi behåller fonderna och följer om bolagens resultat och utsikter fortsätter att stödja våra fondval.
Karl Lans & Pär Ståhl
Följ Global Gains!
Global Gains poddar finns på Spotify
Glöm inte att följa oss på Facebook och LinkedIn för fler uppdateringar.
På X hittar du oss som @karllans och @par_stahl