

Svenska småbolag var under många år ett av Stockholmsbörsens starkaste segment. Sedan 2022 har bilden vänt. Småbolagen har släpat omkring 40 procent efter storbolagen, samtidigt som stora kapitalflöden lämnat småbolagsfonderna och värderingarna pressats ned till ovanligt låga nivåer.
Det är här Petter Löfqvist och Jannis Kitsakis letar efter sina nästa investeringar.
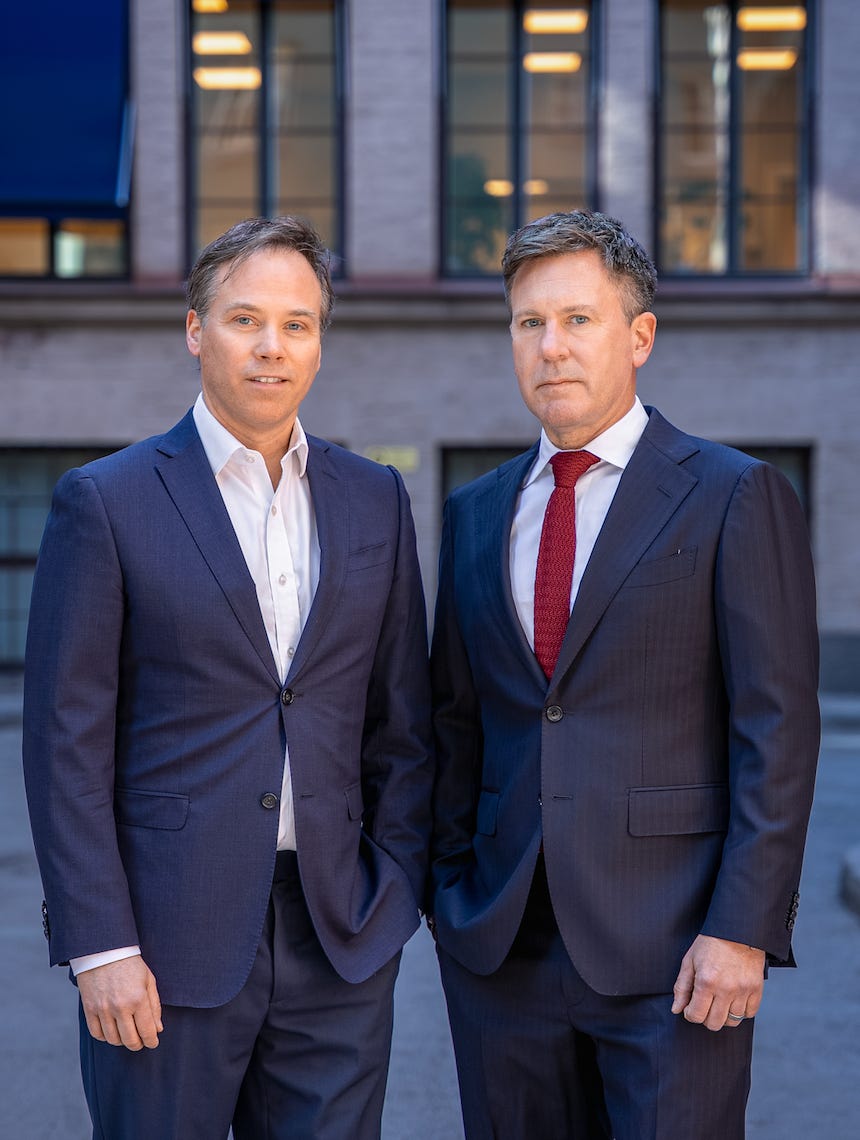
Tillsammans förvaltar de den nystartade fonden Coeli Svenska Småbolag. Petter Löfqvist har lång erfarenhet av svensk och nordisk småbolagsförvaltning, medan Jannis Kitsakis kommer från Fjärde AP-fonden där han bland annat ansvarat för småbolagsportföljen och senare varit chef för svenska aktier.
Båda har dessutom lång erfarenhet från tidigare förvaltaruppdrag. Petter Löfqvists förvaltade portföljer steg totalt 772 procent mellan 2010 och 2025, jämfört med 555 procent för Carnegie Small Cap Index och slog index under 10 av 16 år.
Jannis Kitsakis småbolagsportfölj på AP4 avkastade 786 procent mellan 2011 och 2021, mot 586 procent för Nasdaq OMX Small Cap Sweden GI. Under samma period växte kapitalet i småbolagsportföljen från 4 till 30 miljarder kronor.
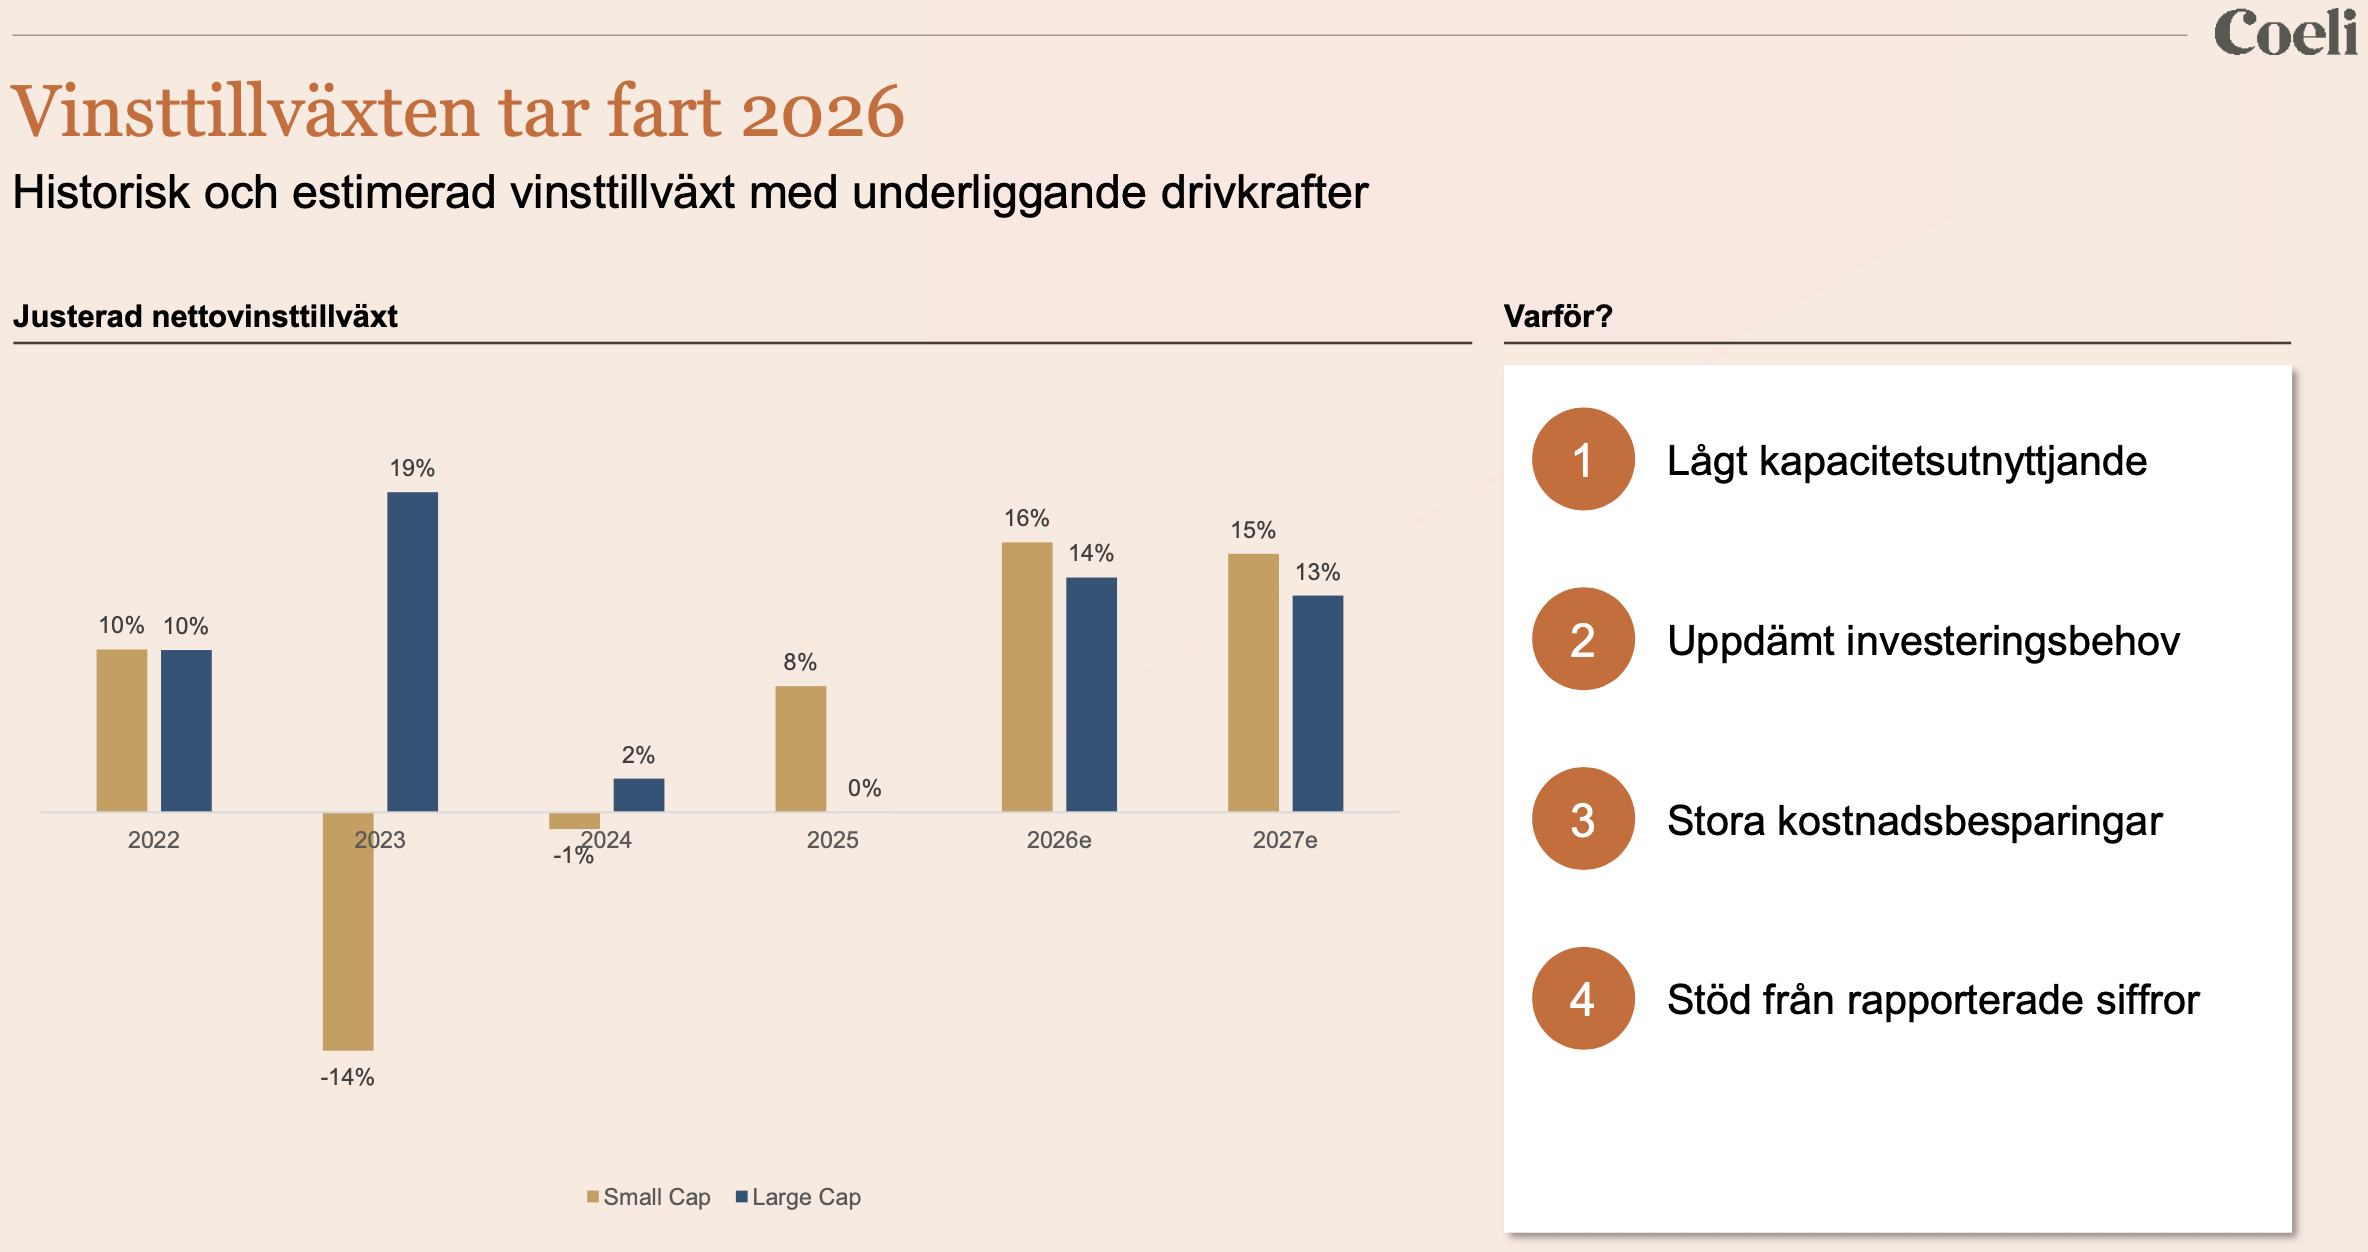
”Vi är inte ute efter perfekt tajming. Ingen av oss kan vara så precis. Men nu börjar vissa bitar falla på plats. Q2-rapporterna var bra och vinstrevideringarna pekar snarare uppåt än nedåt. Det är första gången på flera år vi ser det”, säger Jannis Kitsakis.
Efter flera falska starter
Småbolagsrevanschen har utropats flera gånger de senaste åren. Argumenten har varit ungefär desamma: lägre värderingar, bättre vinstutsikter och förhoppningar om fallande räntor. Ändå har revanschen uteblivit, samtidigt som flera av Stockholmsbörsens största bolag haft stark medvind från globala investeringstrender.
”Vi har faktiskt Magnificent Seven-bolag i Sverige också, även om vi inte brukar uttrycka det så. ABB, Saab, Atlas Copco, Sandvik och Epiroc har haft väldigt bra tider. Småbolagen har inte haft samma medvind”, säger Kitsakis.
Skillnaden mellan stora och små bolag har därmed blivit allt större. Samtidigt är rabatten för svenska småbolag mot storbolagen på rekord nivåer sett till framåtblickande EV/EBITA. Den här gången pekar förvaltarna dessutom på en faktor som varit svag under tidigare försök till återhämtning: vinstmomentum.
”Nu är vi förbi halva 2026 och vi kan tro på estimaten på ett sätt som vi inte har kunnat göra på flera år. Kombinerar man det med den stora relativa underavkastningen har det blivit intressant både ur ett vinstmomentum- och värderingsperspektiv”, säger Petter Löfqvist.
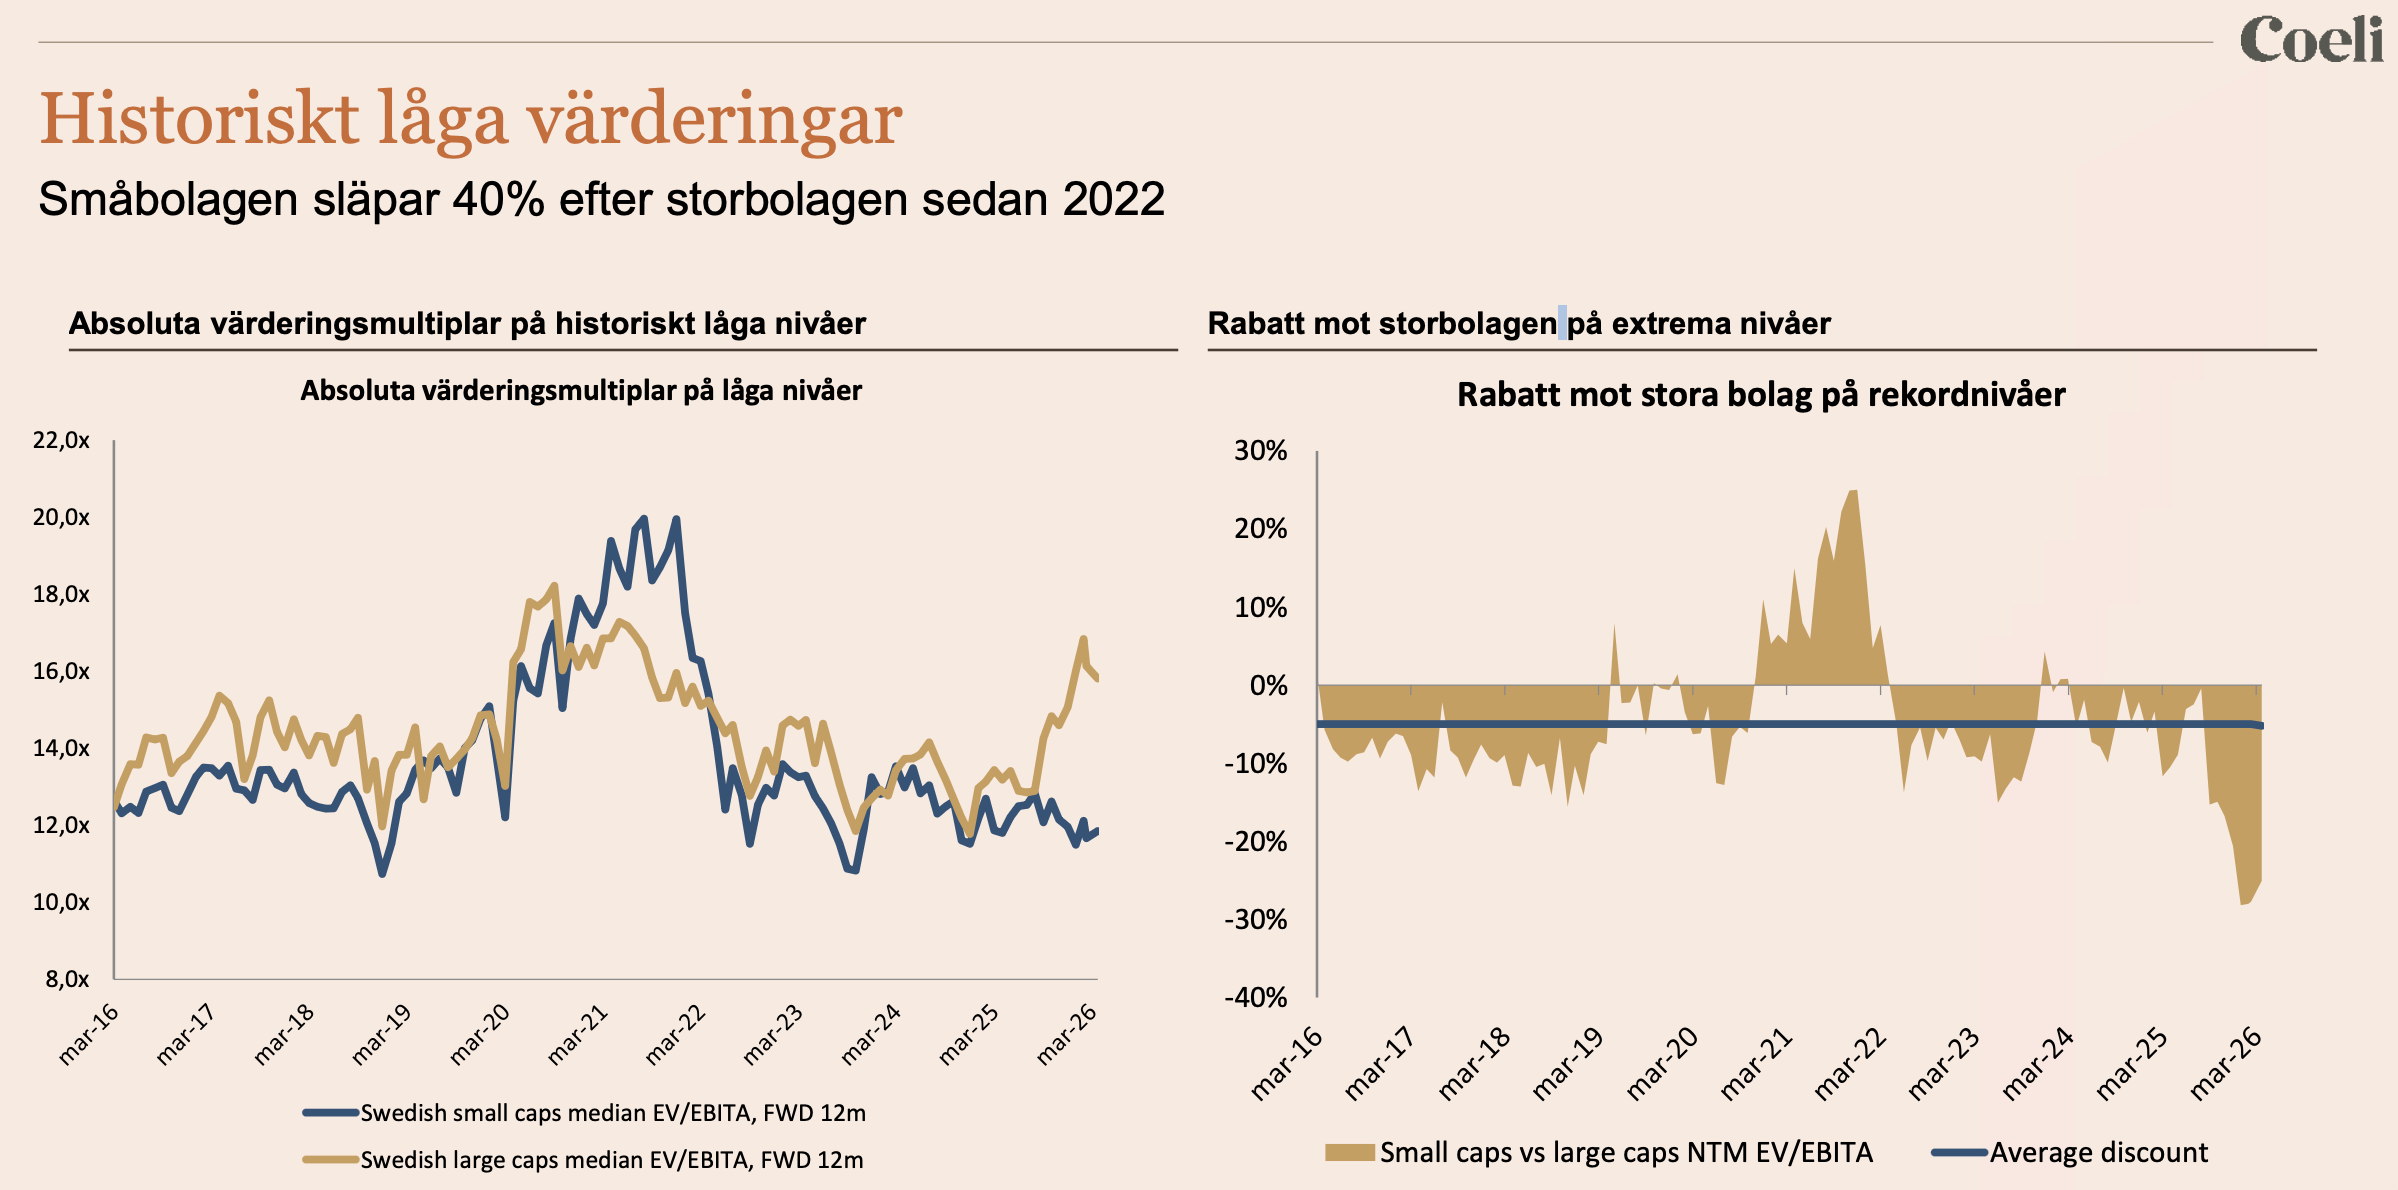
Historiskt har svenska småbolag varit ett starkt börssegment. Under de senaste 20 åren har Carnegie Småbolagsindex avkastat i genomsnitt 10,2 procent per år, jämfört med 6,2 procent för OMX Stockholm 30.
Bakom utvecklingen finns en börsstruktur med många entreprenörs- och ägarledda företag, en aktiv förvärvskultur och en kapitalmarknad som gjort det möjligt även för mindre bolag att finansiera tillväxt.
”Vi investerar i bolag, inte i aktier”
Förvaltarna börjar inte med vilka sektorer som är billigast, utan med bolagen och deras långsiktiga förutsättningar.
”Vi jobbar verkligen bottom-up. Vi vill känna bolagen vi är delägare i och förstå vad som driver dem, både de interna och externa drivkrafterna. Det intressanta just nu är att vi hittar väldigt många bra bolag”, säger Kitsakis.
Förvaltarna sammanfattar filosofin med formuleringen ”vi investerar i bolag, inte i aktier”. Varje investering ska kunna betraktas ur ett långsiktigt ägarperspektiv snarare än utifrån nästa kvartalsrapport.
”Vi brukar tänka att om vi äger en liten andel av ett bolag ska vi lika gärna kunna tänka oss att äga hela bolaget. Kan vi äga det här bolaget i tio år, stå för det och vara med på resan, då finns en bra grund för att ta in det i portföljen”, säger Kitsakis.
Men ett bra bolag räcker inte. Inköpspriset spelar roll och aktien måste fungera tillsammans med resten av portföljen.
”Att hitta spännande bolag och stoppa pengar i dem är inte så svårt. Men ska man kunna bära risken i de enskilda bolagen måste man ha en stabil portfölj som är konstruerad på rätt sätt. Portföljkonstruktionen är minst lika viktig som bolagsurvalet”, säger Kitsakis.
Portföljen ska kombinera etablerade kvalitetsbolag med företag som befinner sig tidigare i sin utveckling eller haft en svagare period.
”Vi vill hitta dagens vinnare men också morgondagens vinnare. Det ska finnas en bra bas av bevisade innehav, men också bolag som kanske haft en svårare period och där vi ser möjlighet att komma tillbaka till gamla spår”, säger Kitsakis.
🎧 I det senaste avsnittet av Global Gains gästar Petter Löfqvist och Jannis Kitsakis, förvaltare för den nystartade fonden Coeli Svenska Småbolag. Hör varför de tror att svenska småbolag är på väg mot en revansch efter flera svaga år.
Kapitalallokering skapar vinnarna
Ägare, styrelser och ledningar får stor plats i analysen. Kitsakis har under åren på AP4 representerat fonden i ett stort antal valberedningar och återkommer ofta till vad bolagen gör med pengarna de tjänar.
”I grund och botten är vi delägare i bolag. Då är det viktigt att det är rätt personer i styrelsen och rätt personer i ledningen och att incitamenten är rätt. Ser man över lång tid är det de bolagen som brukar bli vinnare”, säger han.
Förmågan att återinvestera kassaflöden och göra rätt förvärv kan över tid skapa stora skillnader. Lifco lyfts fram som ett exempel på skicklig kapitalallokering, men framgången avspeglas också i värderingen. Därför är bolag som befinner sig tidigare på samma resa intressanta, och BioGaia är ett historiskt exempel som Kitsakis återkommer till.
”Bolaget var väldigt litet för 15 år sedan. Sedan har man hela tiden gått med vinst, använt sitt kassaflöde, investerat på nya marknader och arbetat med partnerskap. Det är ett jättebra exempel på hur man gör det lite bättre varje år och får avkastning på kapitalet man allokerar.”
Letar bland det ratade
Efter flera års svag utveckling finns många av de största rabatterna i områden som investerarna länge undvikit. Mjukvara är ett exempel där amerikanska bolag börjat återhämta sig, medan många svenska motsvarigheter fortfarande handlas långt under tidigare värderingar. Även inom hälsovård ser förvaltarna ett liknande mönster.
Fastighetsbolagen är också pressade, men där vill Löfqvist och Kitsakis se större klarhet kring ränteläget. Inom konsumentsektorn tycker de däremot att signalerna har börjat förbättras.
”Konsumentsektorn har varit död i många år. Vi har trott flera gånger att det ska vända, men nu tycker jag ändå att vi börjar se det i konsumentförtroende och andra indikatorer”, säger Löfqvist.
Även infrastrukturinstallationer lockar, där Bravida och Instalco nämns som exempel. Förvaltarna tittar dessutom gärna på avknoppningar, där verksamheter som tidigare levt i skuggan av en större koncern får egen ledning, balansräkning och möjlighet att styra sin kapitalallokering. Asmodee, som knoppades av från Embracer, är ett exempel på en sådan situation.
”När verksamheter som varit lite styvmoderligt behandlade plötsligt får stå på egna ben kan det finnas intressanta case. Asmodee fick en egen balansräkning och marknaden behövde lära sig vad det egentligen var för bolag”, säger Löfqvist.
Efter flera år där mycket kapital koncentrerats till samma stora svenska vinnare har förutsättningarna längre ned på börslistorna förändrats. Rabatterna är stora, vinstrevideringarna har förbättrats och många bolag har hunnit anpassa verksamheten till ett tuffare klimat.
Det betyder inte att alla billiga småbolag ska få en revansch. För Petter Löfqvist och Jannis Kitsakis gäller det snarare att sortera fram de företag som kan växa, återinvestera kassaflöden och skapa värde även när konjunkturen inte hjälper till.
Efter flera år av motvind finns det betydligt fler bolag att leta bland. Frågan är vilka som bara blivit billiga och vilka som faktiskt kan bli nästa generations svenska småbolagsvinnare.

Följ Global Gains!
Global Gains poddar finns på Spotify
Glöm inte att följa oss på Facebook och LinkedIn för fler uppdateringar.
På X hittar du oss som @karllans och @par_stahl